Frankreichs Schulden-Beben: Was die neue Euro-Krise für Ihr Erspartes bedeutet
Die steigenden Zinsen für französische Staatsanleihen bringen die Europäische Zentralbank vor ihrer nächsten Sitzung in Bedrängnis. Für Sparer und Häuslebauer in Deutschland stellt sich nun die Frage, ob die Zinswende ins Stocken gerät.
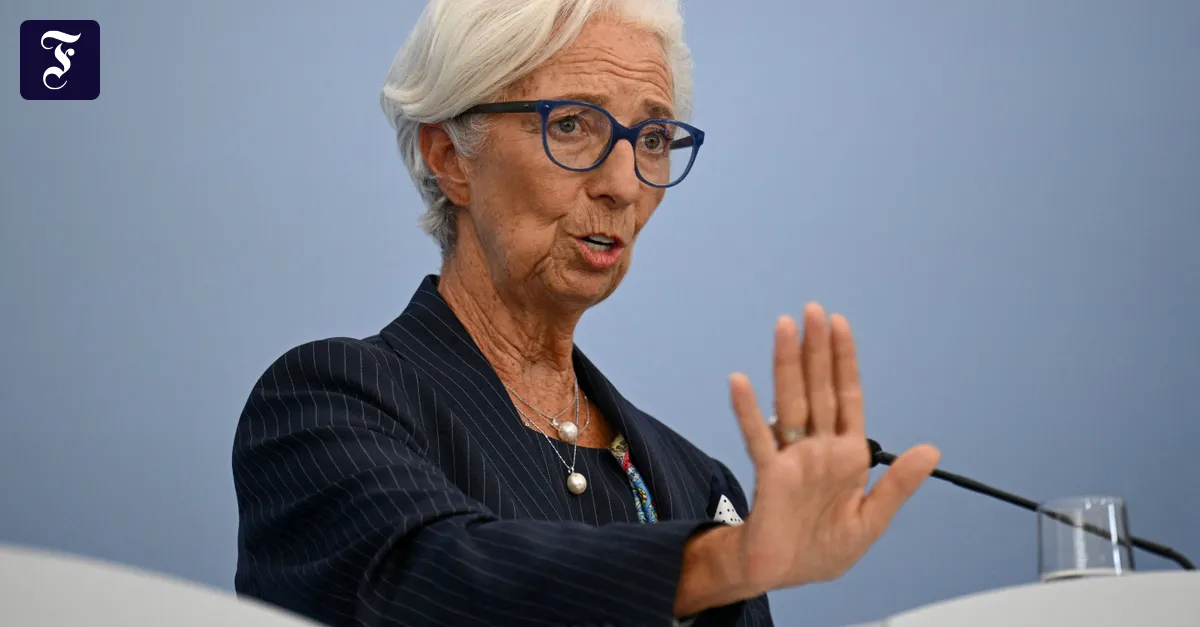
Es klingt erst einmal nach trockener Finanztheorie: Die Rendite für französische Staatsanleihen mit zehn Jahren Laufzeit hat die Marke von fünf Prozent überschritten. Das ist mehr als auf dem Höhepunkt der Euro-Krise. Doch hinter dieser Zahl verbirgt sich politischer Sprengstoff, der direkte Auswirkungen auf Ihr Portemonnaie haben könnte. Frankreich, die zweitgrößte Volkswirtschaft der Eurozone, gerät an den Finanzmärkten zunehmend unter Druck. Für die Europäische Zentralbank (EZB) unter Leitung von Christine Lagarde wird die Zinssitzung am kommenden Donnerstag damit zu einer echten Zerreißprobe.
Gleichzeitig kämpft die EZB an einer ganz anderen Front: Die Inflation im Euroraum ist zuletzt unerwartet wieder auf 3,8 Prozent geklettert. Eigentlich müsste die Notenbank die Zinsen weiter kräftig anheben, um die Teuerung einzudämmen. Der wichtigste Leitzins, der Einlagensatz, liegt aktuell bei 2,5 Prozent. Viele Experten rechneten bislang mit einem weiteren Zinsschritt nach oben im Dezember. Doch das französische Schulden-Beben droht diesen Plan nun ins Wanken zu bringen.
### Das Dilemma: Inflation bekämpfen oder Frankreich retten?
Die EZB steckt in einer klassischen Zwickmühle. Erhöht sie die Zinsen weiter, um die Inflation zu bekämpfen, verteuert das die Kredite für hochverschuldete Staaten wie Frankreich weiter. Die Gefahr: Panik an den Märkten und eine neue Staatsschuldenkrise. Erhöht sie die Zinsen nicht, droht die Inflation dauerhaft hoch zu bleiben – was die Kaufkraft der Bürger im gesamten Euroraum auffrisst.
Bisher gab sich EZB-Präsidentin Lagarde cool und signalisierte, dass die französische Regierung selbst die Hausaufgaben machen und die Anleger beruhigen müsse. Doch die Nervosität wächst. Ökonomen bezweifeln, dass die EZB tatenlos zusehen kann, wie die französische Rendite weiter steigt.
### Drei Hebel: Wie die EZB eingreifen könnte
Sollte die Notenbank am Donnerstag handeln wollen, um Frankreich beizuspringen, stehen ihr im Wesentlichen drei Instrumente zur Verfügung. Alle drei haben jedoch erhebliche Nebenwirkungen für uns Verbraucher:
1. **Die Notbremse (TPI):** Das sogenannte „Transmission Protection Instrument“ (TPI) ist das schärfste Schwert der EZB. Damit kann sie unbegrenzt Staatsanleihen einzelner Länder kaufen, um deren Zinsen künstlich zu drücken. Das Problem: Eigentlich darf dieses Instrument nur eingesetzt werden, wenn die Marktunruhen unbegründet sind. Bei Frankreich liegt die Ursache jedoch in der realen Haushaltslage. Ein Einsatz wäre politisch extrem umstritten.
2. **Das verlangsamte Abschmelzen der Bilanz:** Die EZB besitzt gigantische Berge von Staatsanleihen aus früheren Rettungsprogrammen. Derzeit lässt sie diese nach und nach auslaufen (Quantitative Tightening). Würde man diesen Abbau verlangsamen oder gezielt französische Papiere nachkaufen, könnte das den Druck lindern. Doch das wäre eine verdeckte Lockerung der Geldpolitik – und würde dem Kampf gegen die Inflation widersprechen.
3. **Der Zins-Stopp:** Die EZB könnte die geplanten Zinserhöhungen abblasen oder verschieben. Das wäre der einfachste Weg, um die Märkte zu beruhigen. Aber es wäre auch ein Offenbarungseid. Es würde bedeuten, dass die EZB ihr oberstes Ziel – die Preisstabilität – opfert, um hochverschuldeten Staaten zu helfen.
### Was bedeutet das konkret für Ihr Geld?
Für Sie als Sparer und Verbraucher hat dieses Tauziehen hinter den Kulissen ganz konkrete Folgen, auf die Sie sich jetzt vorbereiten sollten:
* **Für Sparer (Tagesgeld und Festgeld):** Wenn die EZB vor Frankreich einknickt und die Zinsen nicht weiter anhebt, könnten wir den Gipfel bei den Sparzinsen bereits erreicht oder sogar leicht überschritten haben. Wer sich jetzt noch hohe Zinsen für die nächsten Jahre sichern möchte, sollte überlegen, zeitnah Festgeld-Angebote mit längeren Laufzeiten abzuschließen, bevor die Banken die Konditionen wieder senken.
* **Für Häuslebauer und Käufer:** Die Bauzinsen orientieren sich stark an den Renditen der Staatsanleihen. Weil diese wegen der Unsicherheit aktuell steigen, sind auch Baukredite wieder spürbar teurer geworden. Sollte die EZB am Donnerstag andeuten, dass sie den Zinspfad abschwächt, könnten die Bauzinsen vorübergehend leicht nachgeben. Eine echte Entwarnung ist das aber nicht – die Volatilität bleibt hoch.
* **Für Ihre Kaufkraft (Inflation):** Das ist die bitterste Pille. Wenn die EZB Rücksicht auf Frankreich nimmt und bei den Zinsen bremst, bleibt die Inflation länger hoch. Ihr Erspartes auf dem Girokonto verliert dadurch weiterhin schleichend an Wert. Sachwerte wie Aktien oder Immobilien bleiben als Inflationsschutz daher unverzichtbar.
### Fazit der Geldspur-Redaktion
Am Donnerstag müssen die Karten auf den Tisch. Wir gehen davon aus, dass EZB-Chefin Lagarde zunächst versuchen wird, die Märkte mit beruhigenden Worten (verbalen Interventionen) zu besänftigen, ohne direkt die Geldschleusen zu öffnen. Doch die Botschaft für uns Verbraucher ist klar: Die Zeit der einfachen Zinssteigerungen ist vorbei. Die EZB ist wieder im Krisenmodus. Für Sie bedeutet das: Sichern Sie sich jetzt noch gute Zinskonditionen auf der Habenseite, denn die Garantie für weiter steigende Sparzinsen ist mit dem französischen Schulden-Beben erst einmal erloschen.
Redaktionelle Bearbeitung durch Geldspur. Ausgangsmeldung: Frankfurter Allgemeine Zeitung (Faz)
Weitere Meldungen
Teurer Heiz-Fehler: Warum Stufe 5 Ihr Geld verbrennt – und welcher Gratis-Trick sofort spart
Heizen / vor 2 Std.Die Stufe-5-Falle: Wie ein winziges Plastikteil Ihre Heizkosten drastisch senkt
Heizkosten sparen / vor 2 Std.Nischendüfte statt Schokolade: Lohnt sich der Pafory-Adventskalender für 89 Euro?
Konsum / vor 2 Std.