Comeback der Zinsen: Wie Sparer jetzt mit Anleihen Kasse machen
Jahrelang brachten Anleihen kaum Zinsen und galten als langweilig. Das hat sich schlagartig geändert – doch Privatanleger sollten nicht blind zugreifen, sondern auf die Details achten.
Erinnert sich noch jemand an die Zeit der Nullzinsen? Es fühlt sich an wie aus einem anderen Zeitalter. Damals waren Sparbücher praktisch tot, und wer sein Geld sicher parken wollte, musste oft sogar „Verwahrentgelte“ – also Strafzinsen – zahlen. Staatsanleihen galten in dieser Phase als Verlustgeschäft, da die Inflation jeden kleinen Ertrag sofort auffraß.
Doch dieses Blatt hat sich komplett gewendet. Die Zinsen sind zurück – und mit ihnen ein echter Klassiker der Geldanlage: die Anleihe (auch Rentenpapier genannt). Aber lohnt sich der Einstieg jetzt wirklich für jeden? Wir von der „Geldspur“-Redaktion zeigen Ihnen, wie Sie das Beste aus der neuen Zinswelt herausholen und welche typischen Fehler Sie unbedingt vermeiden sollten.
### Was ist passiert? Die neue Lust am Zins
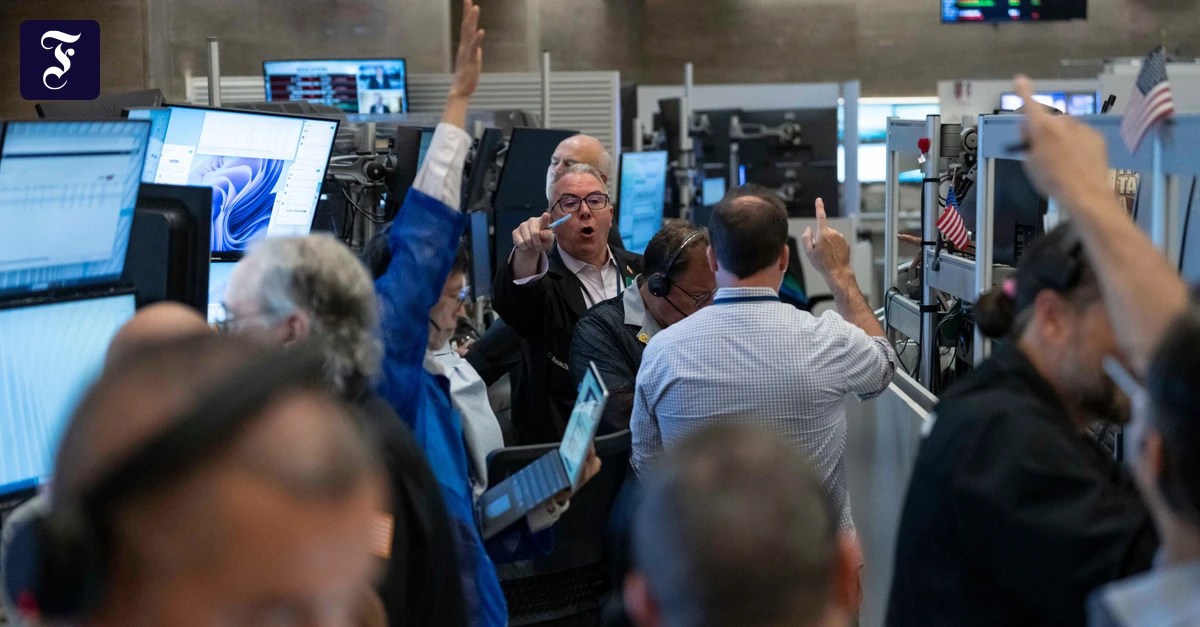
Anleihen galten lange Zeit als das sprichwörtliche „schlafende Geld“. Sicherheit ja, aber Rendite? Fehlanzeige. Doch vor allem an den internationalen Märkten, allen voran an der New Yorker Wall Street, sind die Renditen für Staatsanleihen auf Höchststände geklettert, die wir seit über einem Jahrzehnt nicht mehr gesehen haben.
Das strahlt auch direkt auf Europa aus. Plötzlich werfen solide Papiere wieder Erträge ab, die mit klassischem Tagesgeld oder Festgeld nicht nur mithalten, sondern diese oft sogar übertreffen. Wer dem Staat oder großen, stabilen Unternehmen Geld leiht, wird dafür heute wieder anständig belohnt. Für Anleger hat sich die Ausgangslage fundamental verbessert.
### Warum Anleihen jetzt ins Depot gehören
Für uns als Verbraucher stellt sich die Frage: Warum sollte ich eine Anleihe kaufen, wenn ich doch auch ein Festgeldkonto eröffnen kann?
Die Antwort liegt in der Flexibilität und der Zinssicherung:
* **Zinsen sichern:** Wenn Sie heute eine Anleihe mit einer Laufzeit von beispielsweise fünf Jahren kaufen, sichern Sie sich diesen Zinssatz für die gesamte Dauer. Sollte die Europäische Zentralbank (EZB) die Leitzinsen in den kommenden Monaten oder Jahren wieder senken, läuft Ihre Anleihe unbeeindruckt mit dem vereinbarten, hohen Zinssatz weiter. * **Flexibilität:** Während Ihr Geld beim Festgeld für die vereinbarte Laufzeit fest eingefroren ist, können Sie börsennotierte Anleihen theoretisch an jedem Handelstag wieder verkaufen.
### Die Spreu vom Weizen trennen: Nicht jede Anleihe lohnt sich
Doch Vorsicht: Finanzexperten warnen zu Recht davor, jetzt blind jedes Papier zu kaufen, das mit einer hohen Prozentzahl lockt. Denn an den Finanzmärkten gilt das eherne Gesetz: Je höher die versprochene Rendite, desto höher ist auch das Risiko, dass der Herausgeber (Emittent) in Zahlungsschwierigkeiten gerät.
**1. Staatsanleihen: Die sichere Bank mit Währungsrisiko** Papiere von Ländern wie Deutschland gelten als extrem sicher (Musterknabe „Triple-A“). Dafür ist die Rendite im Vergleich etwas niedriger. Wer auf US-Staatsanleihen schielt, weil dort noch höhere Zinsen winken, darf das Wechselkursrisiko nicht vergessen. Verliert der US-Dollar gegenüber dem Euro an Wert, schmilzt der Zinsvorteil für Sie als Euro-Anleger schnell dahin.
**2. Unternehmensanleihen: Genau hinschauen** Große Konzerne locken oft mit deutlich attraktiveren Aufschlägen. Hier sollten Sie unbedingt auf das sogenannte „Rating“ achten. Investieren Sie als sicherheitsorientierter Sparer nur in Papiere mit einem „Investment Grade“-Rating (das entspricht den Noten AAA bis BBB-). Alles darunter fällt in den Bereich der Hochzins- oder gar Ramschanleihen. Das ist kein sicheres Sparen mehr, sondern Spekulation.
### Vorsicht vor der Kursfalle
Ein wichtiger Punkt, den Einsteiger oft übersehen: Anleihen haben einen Kurs, der während der Laufzeit schwankt. Steigen die Zinsen am Markt weiter an, fallen die Kurse bereits existierender Anleihen.
Das ist überhaupt kein Problem, wenn Sie die Anleihe bis zum vereinbarten Ende der Laufzeit halten. Denn dann bekommen Sie garantiert den vollen Nennwert (in der Regel 100 Prozent) zurückgezahlt. Müssen Sie die Anleihe jedoch vorzeitig verkaufen, weil Sie dringend Geld benötigen, müssen Sie das zum aktuellen Marktpreis tun – und der kann dann unter Ihrem Einkaufspreis liegen. **Die goldene Regel lautet daher:** Wählen Sie nur Laufzeiten, bei denen Sie sicher sind, dass Sie das investierte Geld bis zum Ende nicht anfassen müssen.
### Der einfache Weg: Anleihen-ETFs
Sie möchten nicht selbst mühsam einzelne Anleihen heraussuchen und deren Bonität prüfen? Müssen Sie auch nicht. Die bequemste Lösung für Privatanleger sind sogenannte Anleihen-ETFs.
Diese börsengehandelten Indexfonds bündeln Hunderte verschiedene Anleihen in einem einzigen Produkt. Das sorgt für eine hervorragende Risikostreuung. Geht ein einzelnes Unternehmen im ETF pleite, fällt das für Sie kaum ins Gewicht. Für den Einstieg eignen sich besonders ETFs auf kurzlaufende Euro-Staatsanleihen (sehr wertstabil) oder breit gestreute europäische Unternehmensanleihen mit guter Bonität.
### Unser Fazit: Nutzen Sie die neue Zins-Ära!
Das Comeback der Anleihen ist eine hervorragende Nachricht für alle, die ihr Geld nicht ausschließlich dem schwankungsintensiven Aktienmarkt anvertrauen wollen. Nutzen Sie die Chance, um Ihr Erspartes breiter aufzustellen. Mit einer gesunden Mischung aus Sicherheit und einer Prise Rendite bringen Anleihen wieder echte Stabilität in Ihr Depot.
Redaktionelle Bearbeitung durch Geldspur. Ausgangsmeldung: Frankfurter Allgemeine Zeitung (Faz)
Weitere Meldungen
Die Mehrwertsteuer-Falle: Wie viel sparen Sie wirklich bei „MwSt. geschenkt“?
Sparen / gerade ebenTeure Fehlkäufe im Badezimmer: Kann uns eine Hautpflege im Abo tatsächlich Geld sparen?
Verbrauchertipps / vor 1 Min.Teure Quittung für VW: Warum Ihr Chef nicht einfach Ihr Gehalt kürzen darf
Arbeitsrecht / vor 1 Min.